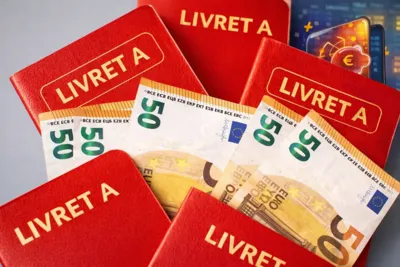
1,5 % seulement : le nouveau taux du Livret A est en vigueur, faut-il encore y laisser son argent ?
Depuis le 1er février 2026, le Livret A affiche 1,5 %. Inflation, BCE et dérogation ont façonné cette baisse.
Par Enzo BECHER
Temps de lecture : 2 minutes
Sommaire
- Une nouvelle contraction du taux actée au 1er février
- Une formule influencée par la BCE et l’inflation
- L’intervention du gouverneur pour limiter la baisse
- Un repère pour l’ensemble de l’épargne française
- Des stratégies d’épargne en réévaluation
- Les actifs tangibles comme diversification patrimoniale
En bref
• Le taux du Livret A est passé de 1,7 % à 1,5 % au 1er février 2026• Le Livret d’épargne populaire a été abaissé de 2,7 % à 2,5 %• La formule de calcul a intégré la politique monétaire de la BCE et l’inflation hors tabac du second semestre 2025• Le gouverneur de la Banque de France a limité la baisse grâce à son pouvoir de dérogation• L’argument du pouvoir d’achat a guidé la décision finale
Une nouvelle contraction du taux actée au 1er février
Le mouvement était attendu ; il s’est concrétisé au début du mois. Depuis le 1er février 2026, la rémunération du Livret A est passée de 1,7 % à 1,5 %. L’annonce, faite mi-janvier par le ministre de l’Économie, Roland Lescure, a confirmé l’inflexion d’un produit emblématique de l’épargne réglementée.
Le Livret d’épargne populaire (LEP) a suivi la même orientation. Son taux a été fixé à 2,5 %, contre 2,7 % auparavant. Le différentiel de rendement est resté favorable aux ménages modestes, même si la baisse a touché l’ensemble des livrets indexés sur la formule officielle.
A lire aussi : Le cours de l’or a frôlé des niveaux records pendant que les rendements réglementés s’effritaient discrètement.
Une formule influencée par la BCE et l’inflation
Le taux du Livret A a été déterminé à partir d’un mécanisme précis, articulé autour de deux variables principales : un taux lié à la politique monétaire de la Banque centrale européenne (BCE) et l’inflation hors tabac du second semestre 2025.
La nette décélération des prix observée en France au cours de cette période a pesé sur le résultat théorique. La modération de l’inflation a soutenu le pouvoir d’achat immédiat, mais elle a mécaniquement réduit la rémunération servie aux épargnants. Le calcul automatique aboutissait ainsi à un taux de 1,4 %.
L’intervention du gouverneur pour limiter la baisse
Face à ce résultat, le gouverneur de la Banque de France, François Villeroy de Galhau, a exercé son pouvoir de dérogation. Il a proposé de retenir un taux de 1,5 %, légèrement supérieur à celui issu de l’application stricte de la formule.
Ce choix a été justifié par la volonté de préserver le pouvoir d’achat des ménages, le rendement restant supérieur à l’inflation constatée. Ce recours au mécanisme dérogatoire ne constituait pas une première : entre août 2023 et janvier 2025, la règle avait déjà été ajustée, cette fois avec un taux inférieur à celui que la formule aurait dû produire.
Un repère pour l’ensemble de l’épargne française
Référence structurante de l’épargne française, le Livret A a continué d’orienter les arbitrages des ménages. Sa baisse à 1,5 % a ravivé les réflexions sur la répartition entre liquidité, sécurité et rendement.
Malgré cette contraction, le produit a conservé ses atouts : disponibilité immédiate des fonds, exonération d’impôt et de prélèvements sociaux, garantie en capital. Son rôle dans le financement du logement social et des politiques publiques locales est resté central, même si cet aspect demeure souvent secondaire dans les débats sur la performance.
Des stratégies d’épargne en réévaluation
À la mi-février 2026, l’ajustement du taux du Livret A s’inscrivait dans un cycle monétaire plus apaisé en zone euro. La trajectoire des taux directeurs de la BCE et la stabilisation de l’inflation ont modifié les repères établis durant la phase de forte hausse des prix.
Les ménages ont été amenés à reconsidérer la place de leur livret réglementé au sein de leur allocation patrimoniale. La sécurité est restée intacte ; le rendement, lui, s’est inscrit sur une pente descendante.
Les actifs tangibles comme diversification patrimoniale
Face à l’érosion graduelle des rendements réglementés, certains épargnants ont renforcé leur exposition à des actifs tangibles. Les investissements alternatifs comme les métaux précieux, lingots d’or et d’argent, ou pièces d’or, ont répondu à une logique de débancarisation et de sécurisation de l’épargne. Détenir de l’or physique a permis d’inscrire une part du patrimoine hors du circuit bancaire traditionnel, avec une valeur reconnue à l’échelle internationale.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :