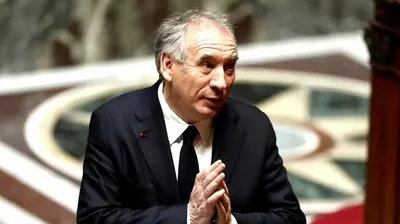
François Bayrou veut ponctionner l’épargne des Français : ce que ça change pour vous
Taxation renforcée dès 2025 sur l’épargne : Bayrou veut mobiliser les fonds privés pour la dette. Vos placements sont-ils en danger ?
Par Trajce KOSTIK
Temps de lecture : 4 minutes
Sommaire
- Une solution nationale pour une dette hors de contrôle
- Une fiscalité révisée sur les placements dès 2025
- Le Livret A perd de son attrait
- Des alternatives émergent sur les marchés boursiers
- L’évasion fiscale douce : une option risquée
- Le PER, levier fiscal pour les hauts revenus
- Une épargne qui demande plus d’initiative
Une solution nationale pour une dette hors de contrôle
La dette publique française dépasse désormais les 112 % du PIB, un seuil qui impose des ajustements budgétaires rapides. Face à cette pression, François Bayrou, haut-commissaire au Plan, avance une idée qui ne manque pas de faire réagir : orienter une partie de l’épargne des ménages vers la réduction de l’endettement de l’État. Cette proposition repose sur une logique simple : les Français détiennent des sommes importantes placées en produits de capitalisation, souvent peu mobilisées dans l’économie productive.
A lire aussi : L’épargne des Français menacée dès 2025 : les mesures de Bayrou changent la donne fiscale !
Une fiscalité révisée sur les placements dès 2025
Le gouvernement envisage un alourdissement de la fiscalité sur les revenus de l’épargne dès juin 2025. Le prélèvement forfaitaire unique (PFU) passerait de 30 % à 33 % pour certains produits. Sont notamment concernés les contrats d’assurance-vie de forte valeur, les plans d’épargne logement récents et les portefeuilles d’actions.
Pour les contrats d’assurance-vie anciens, la fiscalité allégée après 12 ans d'ancienneté subirait un durcissement. L’avantage fiscal diminuerait de 20 %, ce qui réduirait mécaniquement la rentabilité des placements de long terme. L’objectif affiché du Trésor est de collecter 4,7 milliards d’euros supplémentaires.
Le Livret A perd de son attrait
Dans cette période d’inflation ralentie, les produits d’épargne garantis voient leur rendement s’éroder. Le Livret A, référence nationale de l’épargne sans risque, est passé de 3 % à 2 % en deux ans. Cette baisse suit celle de l’inflation, revenue de 3,8 % à 2,1 %.
Les épargnants à la recherche de solutions plus dynamiques s’orientent vers des fonds en euros hybrides, intégrant une exposition boursière jusqu’à 15 %, ou vers des SCPI offrant des rendements annuels de 4 à 5 %.
Des alternatives émergent sur les marchés boursiers
Les ETF (fonds indiciels cotés) s’imposent comme des outils de diversification accessibles et efficaces. Leur souplesse, leurs frais réduits et leur exposition à des thématiques variées séduisent les investisseurs particuliers.
Voici quelques performances récentes :
-
+15 % pour les ETF sectoriels axés sur la technologie
-
+8 % pour ceux liés à l’or
-
+7 % pour les ETF sur l’eau
-
+2 % pour ceux liés au vin
-
–3 % pour les fonds sur l’énergie verte
L’évasion fiscale douce : une option risquée
Certains cherchent à optimiser leur fiscalité en regardant au-delà des frontières. Des ETF domiciliés en Irlande ou des fonds luxembourgeois apparaissent comme des véhicules intéressants. L’investissement dans l’immobilier locatif paneuropéen attire aussi de plus en plus d’épargnants.
Ce choix s’accompagne toutefois d’obligations déclaratives strictes. Les actifs logés à l’étranger doivent être dûment signalés à l’administration fiscale. En cas d’omission, les pénalités peuvent atteindre des montants dissuasifs.
Le PER, levier fiscal pour les hauts revenus
Le Plan d’Épargne Retraite (PER) reste l’un des rares outils permettant une déduction fiscale immédiate. Une personne plaçant 50 000 € sur un PER peut réduire son impôt jusqu’à 11 000 €, si elle est imposée à 30 %. Cet avantage rend le produit particulièrement intéressant pour les contribuables aisés.
Diversifier les supports et les zones géographiques de placement devient également essentiel. Allouer 20 à 30 % de son patrimoine hors de la zone euro permet de lisser les risques liés à la volatilité de l’euro face au dollar et aux autres devises.
Une épargne qui demande plus d’initiative
La logique du « tout sur le Livret A » s’essouffle. Dans un environnement où les rendements fondent et les coûts de la vie grimpent, les épargnants doivent repenser leur stratégie patrimoniale.
Répartir intelligemment ses ressources, comprendre les produits financiers disponibles, et ajuster ses positions en fonction du contexte devient une nécessité. L’idée défendue par Bayrou impose une prise de conscience : les Français devront devenir des acteurs plus engagés de leur avenir financier.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :