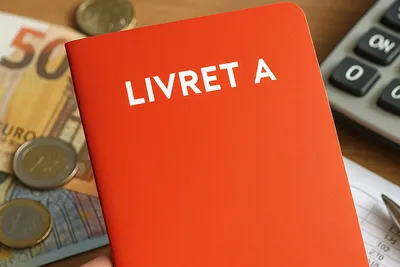
Livret A : vers un plafond réduit et une taxation de l'épargne excédentaire ?
Le Conseil des prélèvements obligatoires préconise de réduire le plafond du livret A à 19.125 euros et de fiscaliser les montants supérieurs. Objectif : 150 millions.
Par Enzo BECHER
Temps de lecture : 2 minutes
En bref
• Le Conseil des prélèvements obligatoires propose de réduire le plafond du livret A de 22.950 à 19.125 euros
• L'épargne dépassant ce nouveau seuil serait soumise à l'imposition classique
• Cette mesure générerait 150 millions d'euros de recettes fiscales supplémentaires
• 15% des détenteurs de livret A dépassent actuellement le plafond en vigueur
• Le LDDS verrait son plafond augmenté mais serait également taxé au-delà de 19.125 euros
Une remise en question du placement préféré des Français
L'institution rattachée à la Cour des comptes s'attaque à l'un des produits financiers les plus prisés de l'Hexagone. Avec 58 millions de détenteurs représentant 83% de la population et un encours frôlant les 440 milliards d'euros, le livret A constitue la pierre angulaire de l'épargne nationale. Sa formule séduisante combine défiscalisation totale, absence de risque et liquidité immédiate, permettant actuellement aux épargnants de placer jusqu'à 22.950 euros, auxquels s'ajoutent les intérêts capitalisés pouvant excéder cette limite.
Le Conseil des prélèvements obligatoires (CPO) suggère pourtant une refonte substantielle dans son rapport sur la fiscalité du patrimoine publié lundi. L'organe recommande d'abaisser le plafond du livret A à 19.125 euros, tout en introduisant une imposition selon le régime classique pour les sommes supérieures à ce seuil.
Cette proposition s'accompagne d'une mesure compensatoire pour le livret de développement durable et solidaire. Son plafond passerait de 12.000 à 19.125 euros, mais subirait la même fiscalisation pour les montants excédentaires.
Quand l'épargne de précaution devient placement patrimonial
Le CPO justifie cette orientation par la nécessité d'instaurer une meilleure "neutralité fiscale" entre les différents produits d'épargne disponibles. Les magistrats financiers reconnaissent la légitimité de l'exonération fiscale accordée aux livrets réglementés, compte tenu du profil des épargnants et de la fréquence des mouvements observés sur ces comptes, qui correspondent effectivement à une épargne de précaution.
La problématique surgit lorsqu'on examine les possibilités de cumul au sein d'un même foyer fiscal. Un couple avec trois enfants peut théoriquement accumuler 143.550 euros en combinant livrets A, LDDS et livrets jeunes. Ce montant représente plus de deux années de revenus moyens pour cette catégorie de ménages, transformant ainsi l'épargne de précaution en véritable outil de placement, accessible même aux foyers aisés.
Un manque à gagner fiscal de plusieurs milliards
Les enjeux budgétaires constituent le second pilier de l'argumentation du CPO. L'exonération de l'épargne réglementée prive l'État de 5,6 milliards d'euros de recettes fiscales pour l'année en cours. La direction générale du Trésor estime que la fiscalisation des montants supérieurs à 19.125 euros sur le livret A et le LDDS générerait 150 millions d'euros annuels. Si la taxation s'appliquait uniquement au-delà des plafonds actuels, les recettes atteindraient 80 millions d'euros.
Ces projections méritent néanmoins d'être nuancées. La fin de l'exonération fiscale au-delà d'un certain seuil déclencherait vraisemblablement des retraits massifs de la part des épargnants concernés. Actuellement, 15% des détenteurs de livret A dépassent le plafond réglementaire. Ces derniers opteraient probablement pour d'autres véhicules d'épargne afin d'échapper à la fiscalité, réduisant ainsi le rendement fiscal réel de la mesure.
La réforme proposée illustre la tension permanente entre l'attractivité des produits d'épargne défiscalisés et les impératifs budgétaires de l'État. Les épargnants français, attachés à la sécurité et à la disponibilité de leur épargne, devront peut-être arbitrer différemment leurs placements si cette recommandation venait à se concrétiser dans la législation fiscale.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :