
Taxe sur le Livret A : cette astuce pourrait définitivement sauver votre épargne
Taxation des livrets et assurances-vie : adoptez les bons outils pour préserver et faire croître votre épargne en 2025.
Par Victor KOSTIK
Temps de lecture : 4 minutes

Alors que des signaux clairs émergent du gouvernement sur une possible taxation des livrets réglementés et de l’assurance-vie, une question s’impose : comment protéger intelligemment son capital sans renoncer à la rentabilité ? À l’heure où chaque euro gagné peut être rogné par l’impôt, certains mécanismes bien rodés permettent de repositionner son épargne sans passer par la case panique.
Diversifier pour mieux amortir le choc
Répartir son épargne n’est pas une option. C’est une tactique de survie patrimoniale. Lorsque les règles changent, les produits trop concentrés deviennent vulnérables. À l'inverse, les placements complémentaires jouent le rôle de stabilisateurs.
A lire aussi : Ils veulent imposer vos livrets mais ce que les épargnants avisés font dès maintenant va vous surprendre.
Les comptes à terme, souvent perçus comme austères, offrent une visibilité rassurante. Leur performance reste modeste, mais leur solidité face aux revirements fiscaux leur confère une vraie utilité. Les obligations souveraines fonctionnent sur un principe similaire : elles absorbent les secousses sans compromettre l’équilibre général de votre portefeuille.
Côté immobilier, les dispositifs comme le Pinel ou le LMNP offrent un double avantage : loyers réguliers et mécanismes de défiscalisation éprouvés. La pierre conserve son attrait, à condition de savoir optimiser sa structure juridique et fiscale.
Les métaux précieux, rempart intemporel contre l’incertitude fiscale
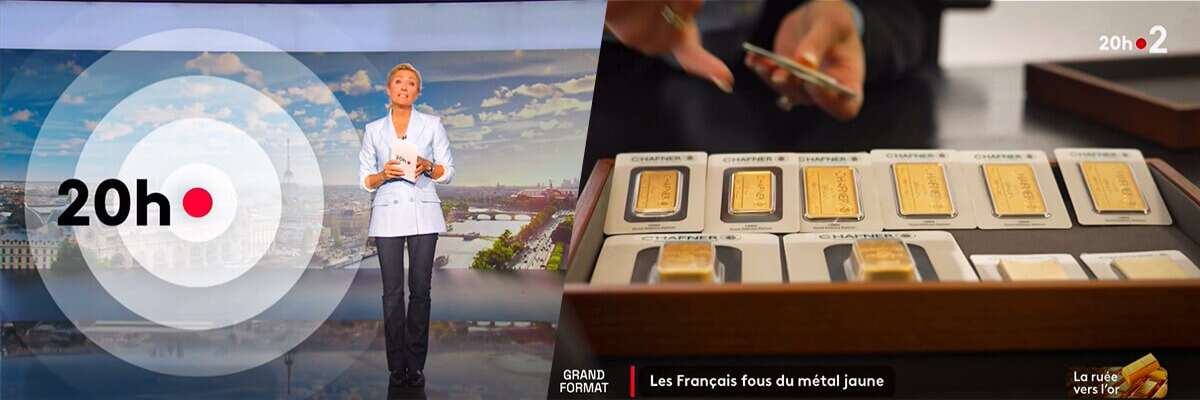
Lorsque les mécanismes traditionnels vacillent, certains actifs conservent une valeur refuge incontestée. L’or et l’argent en font partie. Ces métaux précieux, décorrélés des politiques monétaires, ne génèrent ni dividendes ni loyers, mais offrent une stabilité recherchée en période de turbulences réglementaires ou géopolitiques.
Investir dans des lingots ou des pièces constitue une solution tangible, durable et discrète. L’achat peut s’effectuer via des plateformes spécialisées, en physique ou en ligne, avec des options de stockage sécurisé hors du système bancaire. L'or d'investissement, notamment, bénéficie d’une fiscalité avantageuse en France, avec une imposition forfaitaire réduite en cas de revente, voire une exonération totale sous certaines conditions.
L’investissement dynamique, nouvel allié de l’épargnant
Les ETF, ou fonds indiciels cotés, s’imposent comme des outils modernes pour dynamiser une épargne menacée. Faciles à piloter, peu gourmands en frais, ces produits permettent d’accéder à un panel mondial d’actifs tout en réduisant les risques liés à un pays ou à un secteur unique. Avec un rendement potentiel bien supérieur au Livret A, ils séduisent les profils autonomes et stratèges.
Autre piste : les SCPI. Elles permettent de percevoir des revenus immobiliers réguliers, tout en évitant les contraintes liées à la gestion directe. L’intérêt fiscal n’est pas anodin : certaines structures adoptent des montages optimisés qui limitent les prélèvements.
Quant aux contrats luxembourgeois, ils séduisent pour leur cadre juridique protecteur et leur souplesse fiscale. Abrités derrière un triangle de sécurité très strict, ces produits permettent aux investisseurs prudents d’évoluer dans un environnement plus stable, loin des remous hexagonaux.
Piloter son capital avec des leviers légaux
Certaines enveloppes fiscales restent performantes si elles sont bien exploitées. L’assurance-vie en unités de compte, après huit ans de détention, permet de retirer des plus-values avec une fiscalité allégée. Associer fonds euros et supports actions crée un équilibre intéressant entre croissance potentielle et préservation du capital.
Le Plan d’Épargne Retraite (PER) complète efficacement cette stratégie. Les versements sont déductibles du revenu imposable, ce qui représente un avantage immédiat. À long terme, il s’agit d’une manière astucieuse de construire une retraite solide tout en abaissant la pression fiscale actuelle.
Éviter les pièges et adopter une stratégie active
Attendre un changement de législation n’est plus une posture viable. Les ajustements fiscaux peuvent survenir brutalement. La première démarche consiste à réaliser un audit complet de ses placements. Une surexposition aux livrets ou fonds fiscalement exposés constitue une vulnérabilité qu’il convient de corriger rapidement.
Autre point souvent négligé : les frais cachés. Certaines solutions alternatives masquent des commissions élevées qui réduisent la rentabilité nette. Prendre conseil auprès d’un professionnel indépendant permet de distinguer les produits véritablement efficients des mirages commerciaux.
Le mot de la fin ? Se préparer, c’est refuser de subir. Transformer la pression fiscale en moteur d’optimisation exige lucidité, méthode et sang-froid. En choisissant les bons vecteurs — immobilier optimisé, ETF, PER, SCPI, ou contrats luxembourgeois —, l’épargnant peut reprendre le contrôle et même donner un nouveau souffle à son patrimoine.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :