
Vrai ou Faux : ce que l’Etat pourrait faire de votre épargne
Fiscalité, lois, crise : l’épargne des Français n’est jamais totalement intouchable. Voici ce que l’État pourrait en faire.
Par Trajce KOSTIK
Temps de lecture : 3 minutes

L’épargne reste le socle financier de millions de foyers, à la fois bouclier contre les imprévus et levier pour préparer l’avenir. Pourtant, à l’ombre des textes de loi et des dispositifs européens, l’État conserve plusieurs cartes dans sa manche. Et certaines pourraient, en cas de tension économique, avoir un effet direct sur ce que vous pensiez solidement à l’abri.
Une mosaïque de livrets, aux règles inégales
Le paysage de l’épargne en France repose sur une architecture réglementaire bien rodée, mais pas toujours limpide. En première ligne, les produits défiscalisés attirent massivement : Livret A, LDDS, LEP ou encore Livret Jeune. Leur popularité repose autant sur leur simplicité d’utilisation que sur la garantie de capital, souvent directement assurée par l’État.
A lire aussi : Votre livret A est-il vraiment à l’abri ? Ce que personne ne vous dit sur la protection de votre argent
À leurs côtés, des produits plus techniques comme le PEL ou le CEL continuent de séduire. Moins avantageux fiscalement, ils conservent l’intérêt des ménages souhaitant préparer un projet immobilier tout en conservant une certaine souplesse de placement.
Mais ces comptes ne sont pas tous égaux face à la fiscalité, et surtout, leur rendement dépend étroitement des décisions politiques.
Quand l’État ajuste les curseurs… sans toucher aux comptes
Les leviers à disposition des autorités sont nombreux et parfois subtils. Le plus connu reste la fixation des taux d’intérêt des livrets réglementés, ajustés deux fois par an par les pouvoirs publics. Un taux abaissé, et c’est la rentabilité globale de l’épargne populaire qui se contracte.
Dans les coulisses, l’Union européenne dispose aussi de ses propres mécanismes. La directive BRRD – acronyme technique pour « Bank Recovery and Resolution Directive » – a été conçue pour affronter les crises bancaires sans faire appel en priorité à l’argent public. Résultat ? Les actionnaires, les créanciers… puis les dépôts au-delà de 100 000 euros pourraient être sollicités pour éponger les pertes d’un établissement en difficulté.
Une règle encore théorique en France, mais bien active dans les textes.
Sécurité juridique ou faux sentiment de protection ?
Le Fonds de garantie des dépôts et de résolution (FGDR) agit comme un rempart officiel. Il couvre jusqu’à 100 000 euros par déposant et par établissement, une barrière rassurante pour beaucoup. Du côté des assurances-vie, c’est le FGAP qui prend le relais, garantissant jusqu’à 70 000 euros par assuré.
Certaines enveloppes, comme le Livret A, sont même adossées à l’État lui-même, renforçant leur perception de « havre de paix » financier.
Mais en cas de crise systémique, la loi Sapin 2 pourrait bouleverser la donne. En effet, les rachats d’assurance-vie peuvent être gelés temporairement, une mesure rarement évoquée mais bel et bien inscrite dans le marbre juridique. L’objectif ? Éviter la panique et stabiliser les marchés… quitte à limiter temporairement l’accès à ses fonds.
Une fiscalité capable de tout réécrire
Sans saisir directement les avoirs bancaires, l’administration fiscale dispose de leviers puissants. Une hausse de la taxation des intérêts, la suppression d’un abattement fiscal ou la création de prélèvements exceptionnels peuvent rapidement altérer la performance réelle d’un placement. L’histoire économique française regorge d’emprunts d’État déguisés sous forme de contributions volontaires… ou présentées comme telles.
Ces manœuvres, souvent votées dans l’urgence, s’appuient sur des bases juridiques solides : le droit de propriété est protégé, mais l’intérêt général peut justifier des ajustements provisoires. Et dans ces moments-là, l’épargnant devient une ressource stratégique pour les finances publiques.
Anticiper reste la meilleure défense
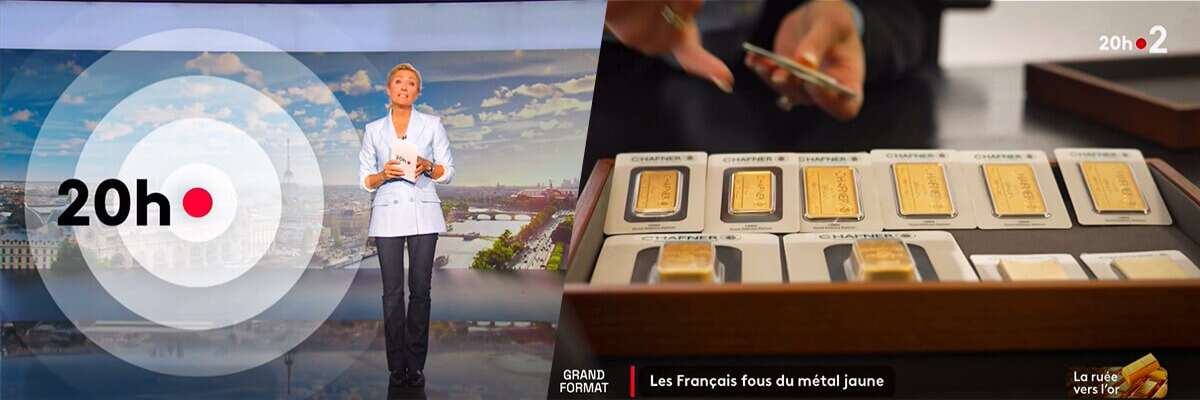
Diversifier ses actifs, ne pas tout concentrer sur les livrets réglementés, envisager des placements tangibles comme l’or, ou encore explorer des solutions comme l’assurance-vie multisupport ou le Plan d’épargne retraite (PER) : les solutions existent, à condition de ne pas se laisser bercer par une fausse sécurité.
Dans un monde où la stabilité économique peut basculer en quelques semaines, l’épargnant averti ne dort jamais sur ses deux oreilles.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :