
Livret A : pourquoi certains épargnants risquent d’y perdre plus qu’ils ne pensent
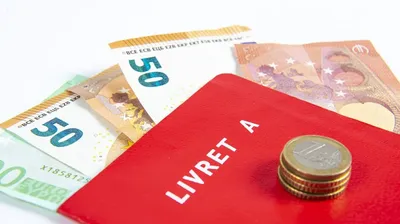
Le Livret A va bientôt tomber à 1,70 %. Faut-il s’en détourner ? Rendement réel, sécurité, alternatives : état des lieux d’une épargne qui divise.
Par Trajce KOSTIK
Temps de lecture : 4 minutes

En bref :
Le taux du Livret A devrait passer de 2,40 % à 1,70 % dès le 1er août 2025.
L’inflation modérée à 0,88 % rend pourtant le rendement réel positif.
L’épargne se détourne du Livret A au profit de l'assurance vie et des placements long terme.
Le Livret A reste un outil sûr et liquide pour l’épargne de précaution.
Il n’est pas adapté à une épargne de projet ou patrimoniale.
Une rémunération en recul dans un contexte désinflationniste
Les derniers chiffres de l’Insee montrent une inflation contenue : seulement 0,9 % sur un an au mois de juin 2025. C’est près de deux fois moins que sur le second semestre 2024. Si cette décélération soulage les ménages, elle aura une conséquence directe sur la rémunération des livrets réglementés.
En suivant strictement la formule de calcul habituelle, la Banque de France devrait annoncer un taux de 1,70 % pour le Livret A et le LDDS, contre 2,40 % actuellement. Le LEP, destiné aux foyers les plus modestes, pourrait passer de 3,50 % à 2,20 %, sauf ajustement politique.
A lire aussi : Et si la chute du Livret A cachait une manœuvre pour relancer l’assurance vie ? Le vrai plan des banques enfin dévoilé !
Une érosion lente mais constante de la collecte
Le Livret A avait entamé l’année 2025 à 3 %, avant une première baisse en février. Si cette nouvelle révision à la baisse se confirme en août, le taux moyen annuel tomberait à 2,15 %, bien en dessous des 3 % observés en 2024.
Cette dynamique pèse sur l’appétit des Français pour ce produit : entre janvier et mai 2025, la collecte nette s’élève à 2,75 milliards d’euros, contre 8,91 milliards un an plus tôt. En parallèle, l’assurance vie a collecté 22,4 milliards, confirmant un basculement clair des préférences en matière de placement.
Le Livret A reste solide face à l’inflation
Malgré cette baisse de rendement nominal, le rendement réel du Livret A — corrigé de l’inflation — reste largement positif : +1,50 % pour le 1er semestre 2025. Ce n’était pas le cas en février 2023, lorsque son taux avait été relevé à 3 % alors que l’inflation culminait à 6,30 %, rendant son rendement réel négatif de -3,30 %.
Autrement dit, un Livret A à 1,70 % dans une économie désinflationniste peut s’avérer plus intéressant qu’un Livret A mieux rémunéré dans un contexte de flambée des prix.
Des avantages toujours aussi solides
Interrogée sur les motivations des épargnants, Anne-Sophie Alsif, cheffe économiste chez BDO France, affirme que le rendement n’arrive qu’en troisième position : derrière la sécurité et la disponibilité immédiate des fonds.
Les points forts du Livret A demeurent :
-
Capital garanti par l’État, donc sans risque de perte,
-
Liquidité totale, avec retraits possibles à tout moment,
-
Rémunération nette d’impôt, indexée sur des indices économiques clairs.
En parallèle, les encours du Livret A participent au financement de l’économie réelle, via le logement social et les PME. Une raison de plus, pour certains, de conserver ce support dans leur stratégie patrimoniale.
Une solution d’attente, pas un moteur de projet
Si le Livret A garde sa place dans le paysage, il ne suffit pas à constituer un capital à long terme. Pour des projets tels que l’achat immobilier, les études ou la retraite, d'autres produits affichent des performances bien plus convaincantes.
Selon L'Observatoire des produits d'épargne financière, sur les dix dernières années :
-
Le Livret A a rapporté 1,20 % net/an en moyenne,
-
Une assurance vie équilibrée (60 % fonds euros / 40 % UC) a offert 5,39 % nets de frais par an (hors fiscalité).
Une diversification plus que jamais nécessaire
La baisse de performance du Livret A pousse à envisager une répartition plus stratégique de son épargne. Le PEA, par exemple, séduit pour sa fiscalité allégée et son accès aux marchés européens. Anne-Sophie Alsif souligne la nécessité de mobiliser une partie de cette surépargne française pour financer localement l’économie.
En somme, si le Livret A conserve sa pertinence comme matelas de sécurité, il ne peut plus porter seul les ambitions financières des épargnants. La clef réside désormais dans la combinaison de plusieurs véhicules, selon les objectifs et les horizons.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :