
Livret A : la baisse confirmée à 1,7 % concerne des millions de Français
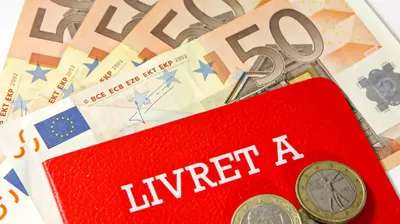
Le taux du livret A pourrait passer à 1,7 %. Une perte directe pour les épargnants. Faut-il réagir et changer de stratégie ?
Par Trajce KOSTIK
Temps de lecture : 3 minutes

En bref
Le taux du livret A pourrait passer de 2,4 % à 1,7 % dès le 1er août 2025
Une baisse des intérêts de 13,40 € par mois pour un livret rempli au plafond
Le LEP, à 3,5 %, reste actuellement plus avantageux pour les revenus modestes
Aucune décision officielle n’a encore été prise, mais les signaux sont clairs
Une réflexion s’impose sur la stratégie d’épargne à adopter dans ce nouveau cycle
Un taux historiquement menacé
L’échéance du 1er août 2025 pourrait marquer un tournant pour des millions d’épargnants. Le livret A, aujourd’hui rémunéré à 2,4 %, fait face à une révision potentielle de son taux. Cette actualisation semestrielle s’appuie sur une formule prenant en compte l’inflation et les taux interbancaires. Or, ces deux indicateurs sont orientés à la baisse, suggérant une rémunération revue à 1,7 % ou 1,8 % selon les dernières données communiquées par la Banque de France.
A lire aussi : Le cours de l’or s’emballe et franchit un cap historique alors que les placements classiques s’essoufflent…
Le gouvernement conserve la possibilité d’intervenir politiquement et de maintenir un niveau plus élevé, mais aucune annonce n’a été faite à ce jour. Le scénario le plus probable reste une réduction significative du rendement.
L’impact direct sur les intérêts perçus
Un épargnant ayant rempli son livret A au plafond légal de 22 950 € perçoit actuellement près de 45,90 € par mois d’intérêts. Avec un taux abaissé à 1,7 %, ce gain tomberait à environ 32,50 € par mois. Soit une perte mensuelle de 13,40 € et plus de 160 € sur l’année. Sur des encours plus modestes, la baisse serait proportionnelle.
Malgré cette dégradation possible du rendement, le livret A conserve certains atouts : liquidité permanente, absence d’impôts sur les intérêts et garantie de l’État.
Quelles conséquences pour les autres livrets réglementés ?
Le LDDS (livret de développement durable et solidaire), souvent utilisé en complément du livret A, suit exactement la même logique. Si la baisse du taux se confirme, lui aussi sera directement affecté. Son plafond, fixé à 12 000 €, le rend pourtant utile pour les épargnants ayant déjà saturé leur livret A.
Plus intéressant dans le contexte actuel, le LEP (livret d’épargne populaire) affiche un rendement de 3,5 %, protégé par une formule différente. Il s’adresse aux foyers fiscaux modestes et offre un placement non imposable, avec un plafond de 10 000 €. Aucun signal ne laisse présager d’une baisse de son taux à court terme.
Une épargne de précaution en perte de vitesse
Historiquement plébiscité pour sa simplicité et son accessibilité, le livret A perd peu à peu sa compétitivité. Si la baisse attendue se confirme, ce produit d’épargne pourrait entrer dans une phase de désaffection progressive. L’attrait pour des placements dynamiques gagne du terrain.
Dans le même temps, certains actifs affichent des performances difficilement comparables. À titre d’indication, le cours de l’or affiche une hausse annuelle de +34 %. Une dynamique que n’approche aucun livret réglementé.
Le point d’équilibre à surveiller
Aucune décision définitive n’est encore prise. L’épargnant moyen n’a donc pas besoin d’agir dans la précipitation. Mais ce signal de ralentissement interpelle : faut-il laisser dormir son argent à 1,7 % ou se tourner vers des solutions d’investissement alternatives ?
Ce débat s’intensifiera dans les semaines à venir. La décision officielle de Bercy est attendue d’ici fin juillet. En attendant, les acteurs du patrimoine appellent à réévaluer les portefeuilles avec lucidité.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :