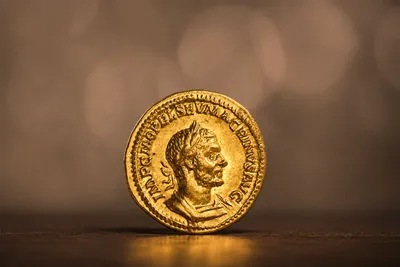
Une pièce d’or de Brutus adjugée 1,84 million de francs : quand l’histoire vaut bien plus que le métal
Un aureus de Brutus, l’assassin de Jules César, adjugé 1,84 million de francs à Genève. Pourquoi 8 grammes d’or valent près de 2 millions d’euros.
Par Cécile DOERFLINGER
Temps de lecture : 5 minutes
Sommaire
- Le paiement en 3 fois change de statut à une semaine du Black Friday
- Solvabilité, coût affiché, rétractation : ce qui change au moment de payer
- Derrière la réforme, la montée inquiétante du surendettement
- Black Friday : les bons réflexes avant de fractionner
- Faut-il encadrer davantage le paiement en plusieurs fois ?
En bref
Depuis le 20 novembre 2026, le paiement en 3 ou 4 fois proposé par un organisme de financement (Klarna, Alma, Oney, Floa, PayPal…) relève du crédit à la consommation, même sans frais et sous 200 euros.
Le prêteur doit désormais évaluer la solvabilité de l'acheteur, afficher le coût du crédit et lui laisser 14 jours pour se rétracter.
Les contrats signés avant le 20 novembre restent soumis aux anciennes règles jusqu'à leur terme.
Le paiement fractionné figurait dans 17 % des dossiers de surendettement en 2024, contre 1 % en 2022, selon la Banque de France.
Le Black Friday du 27 novembre sera le premier grand rendez-vous commercial sous ce nouveau régime.
Le paiement en 3 fois change de statut à une semaine du Black Friday
Le bouton « payer en 4 fois » que l'on valide en deux clics n'est plus une simple facilité de caisse. Depuis ce vendredi 20 novembre 2026, le paiement fractionné est requalifié en crédit à la consommation. Le texte transpose la directive européenne 2023/2225 sur le crédit aux consommateurs, via l'ordonnance n° 2025-880 du 3 septembre 2025, complétée par une seconde ordonnance du 2 décembre 2025.
Jusqu'ici, deux catégories échappaient au Code de la consommation : les crédits de moins de 200 euros et les paiements sans frais remboursés en moins de trois mois. C'était précisément le terrain du « buy now, pay later ». Ces deux exclusions disparaissent. Le paiement en plusieurs fois reste autorisé, y compris sans frais, mais il devient un crédit à part entière, avec les obligations qui vont avec.
Le poids de ces solutions n'a rien d'anecdotique. Selon l'Observatoire de l'inclusion bancaire, elles représentaient 14,6 % des crédits à la consommation en France en 2025. Les paiements fractionnés ont atteint 9,8 milliards d'euros et 51 % des cyberacheteurs les ont utilisés au moins une fois, selon des données Banque de France, Fevad et Worldpay reprises par LSA. Le calendrier ne doit rien au hasard : la réforme tombe une semaine avant le Black Friday du 27 novembre, au moment où ces paiements s'envolent.
À lire aussi : Livret A : Sébastien Lecornu annonce un plafond plus élevé, mais est-ce vraiment une bonne nouvelle pour votre argent ?
Solvabilité, coût affiché, rétractation : ce qui change au moment de payer
Premier changement, et non des moindres : le prêteur doit désormais évaluer votre solvabilité avant d'accepter un paiement fractionné. Il peut vous interroger sur vos revenus, vos charges et vos crédits en cours. Oney indique même que l'acheteur pourra choisir de partager un relevé bancaire en ligne pour accélérer l'analyse. Un paiement en 4 fois qui passait sans question peut donc désormais être refusé. Si la décision est prise par un algorithme, le client peut demander l'intervention d'une personne.
L'information devient aussi beaucoup plus encadrée. Alma annonce que chaque paiement en 2, 3 ou 4 fois s'accompagnera d'un taux annuel effectif global (TAEG) affiché, même à 0 %, d'une fiche d'information précontractuelle et d'un contrat signé. Les bannières « 3x sans frais » deviennent des publicités pour un crédit, soumises à des mentions obligatoires. Surtout, l'acheteur dispose désormais d'un délai de 14 jours pour se rétracter.
Plusieurs points restent en revanche inchangés. Les paiements en plusieurs fois acceptés avant le 20 novembre conservent leurs conditions d'origine : c'est la date de l'offre de crédit qui compte, pas celle de l'achat. Les simples facilités de paiement accordées directement par un commerçant, sans organisme de crédit, peuvent aussi rester hors du dispositif. Les contrôles seront assurés par la DGCCRF et, pour les établissements financiers, par l'Autorité de contrôle prudentiel et de résolution.
Derrière la réforme, la montée inquiétante du surendettement
Ce tour de vis répond à une alerte répétée de la Banque de France. Selon son baromètre de l'inclusion financière, 136 097 dossiers de surendettement ont été déposés entre janvier et octobre 2026, soit une hausse de 10,2 % sur un an. Cette progression s'accélère, après +6 % en 2024 et +9,8 % en 2025.
Le paiement fractionné occupe une place grandissante dans ces situations. Il apparaissait dans 1 % des dossiers de surendettement en 2022, puis dans 17 % en 2024. Dans son rapport annuel publié en juin 2026, la Banque de France le relevait dans 16,4 % des dossiers traités en 2025. Le profil des personnes concernées rajeunit aussi : la part des 18-29 ans parmi les surendettés est passée de 5 % en 2022 à 12 % en 2025.
Le mécanisme est connu. Un achat de 600 euros réglé en quatre fois paraît plus facile à supporter qu'un paiement immédiat. Mais plusieurs paiements fractionnés qui s'additionnent finissent par peser lourd sur un budget déjà fragilisé par l'inflation, revenue à 3,4 % en octobre selon l'Insee. La réforme ne supprime pas cette facilité : elle oblige simplement chacun, prêteur comme acheteur, à la regarder pour ce qu'elle est, un crédit.
Black Friday : les bons réflexes avant de fractionner
Le Black Friday du 27 novembre, suivi du Cyber Monday le 30 novembre, sera le premier grand test de ces nouvelles règles. Attendez-vous à une ou deux étapes de plus au moment de payer en plusieurs fois, et à quelques refus de plus, surtout si vous avez déjà plusieurs paiements fractionnés en cours.
Quelques réflexes simples permettent d'en profiter sans mauvaise surprise :
-
Fractionner n'est pas économiser : un paiement en 4 fois étale la dépense, il ne la réduit pas.
-
Additionner toutes ses échéances en cours avant d'en ajouter une nouvelle.
-
Vérifier le prix barré : il doit correspondre au prix le plus bas pratiqué au cours des 30 derniers jours.
-
Lire les conditions en cas de retard : des frais peuvent s'appliquer, même sur une offre « sans frais ».
-
Utiliser le délai de rétractation de 14 jours si un achat se révèle finalement trop lourd pour votre budget.
Au fond, la meilleure façon de traverser les fêtes sereinement reste la même : financer ses achats avec une épargne déjà constituée plutôt qu'avec ses revenus futurs. C'est ce coussin de sécurité qui permet d'absorber un imprévu sans dépendre d'un organisme de crédit.
Faut-il encadrer davantage le paiement en plusieurs fois ?
Et vous, utilisez-vous le paiement en 3 ou 4 fois pour vos achats de fin d'année ?
Cette réforme protège-t-elle enfin les consommateurs, ou complique-t-elle inutilement une facilité de paiement appréciée de millions de Français ?
Votez directement ci-dessous et donnez votre avis dans l'espace commentaires.
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :