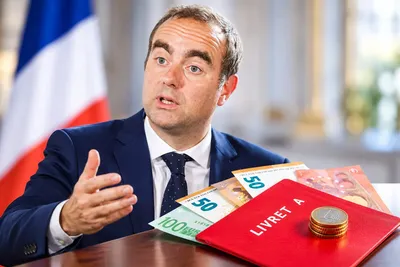
Livret A : Sébastien Lecornu annonce un plafond plus élevé, mais est-ce vraiment une bonne nouvelle pour votre argent ?
Le plafond du Livret A grimpe à 30 000 euros en février 2027 pour financer le nucléaire EPR2 : ce que cela change pour l'épargnant.
Par Enzo BECHER
Temps de lecture : 5 minutes
Sommaire
- Le Livret A va changer d’échelle pour financer davantage de projets publics
- Les six EPR2 vont mobiliser plusieurs dizaines de milliards d’euros d’épargne réglementée
- La hausse du plafond ne garantit pas une meilleure protection contre l’inflation
- L’or physique répond à une logique patrimoniale beaucoup plus indépendante
- Votre Livret A doit-il servir à financer les nouveaux réacteurs nucléaires ?
En bref
Le gouvernement a annoncé le 3 novembre 2026 que le plafond du Livret A passerait de 22 950 euros à un montant compris entre 25 000 et 30 000 euros en février 2027.
Le montant définitif doit encore être fixé avec Bercy, la Caisse des dépôts et le secteur bancaire.
Le fonds d’épargne de la Caisse des dépôts doit financer 60 % du devis prévisionnel des six EPR2, avec une garantie de l’État plafonnée à 60 milliards d’euros.
Le taux du Livret A reste à 1,7 % et augmentera en février 2027, mais aucun taux de 2,8 % n’est officiellement arrêté à ce jour.
L’inflation française définitive atteint 3,4 % en octobre selon l’Insee, tandis que l’IPCH s’établit à 3,7 %.
Le Livret A va changer d’échelle pour financer davantage de projets publics
Le relèvement du plafond du Livret A est désormais acté dans son principe. Dans un communiqué publié le 3 novembre 2026, Matignon a annoncé qu’il passerait de 22 950 euros à un montant compris entre 25 000 et 30 000 euros en février 2027. Le niveau définitif doit encore être arrêté avec Bercy, la Caisse des dépôts et les établissements bancaires. Le gouvernement rappelle que 83 % des Français détiennent ce produit et qu’environ 58 millions de Livrets A étaient ouverts fin 2025. Le potentiel de collecte supplémentaire est donc considérable.
L’objectif dépasse largement la rémunération de l’épargne des ménages. Matignon assume vouloir mobiliser davantage cette ressource vers les réseaux électriques, les infrastructures d’eau, les bâtiments publics, les lycées, les collèges et le nouveau nucléaire. Le Livret A conserve sa mission historique de financement du logement social, mais son périmètre s’élargit. Cette évolution mérite d’être regardée sans détour : l’argent reste disponible pour son propriétaire, mais une partie des sommes centralisées auprès de la Caisse des dépôts devient un outil toujours plus présent dans le financement des grandes politiques d’investissement françaises.
À lire aussi : L'or franchit un nouveau palier pendant que la dette des États bouleverse les choix des épargnants
Les six EPR2 vont mobiliser plusieurs dizaines de milliards d’euros d’épargne réglementée
Le dossier nucléaire donne une autre dimension au changement. Selon le projet de loi de finances pour 2027 présenté à l’Assemblée nationale en octobre 2026, un prêt du fonds d’épargne de la Caisse des dépôts doit couvrir 60 % du devis prévisionnel de construction des six EPR2 prévus à Penly, Gravelines et Bugey. La garantie accordée par l’État serait plafonnée à 60 milliards d’euros. EDF avait évalué en décembre 2025 le coût prévisionnel du programme à 72,8 milliards d’euros aux conditions économiques de 2020. Sur ce montant, 60 % représentent environ 43,7 milliards d’euros.
Il serait donc incorrect d’affirmer que 60 milliards d’euros seront automatiquement prélevés sur les Livrets A. Les 60 milliards constituent un plafond de garantie et le fonds d’épargne est lui-même alimenté par plusieurs formes d’épargne réglementée, notamment le Livret A, le LDDS et le LEP. Le mécanisme reste spectaculaire par son ampleur. Le Sénat rappelait encore en octobre 2026 que le prêt bénéficierait d’une bonification publique, avec un taux nul pendant la construction puis un taux fixe de 3 % durant l’exploitation. L’État choisit ainsi de mobiliser une ressource d’épargne extrêmement abondante pour réduire le coût financier d’un programme industriel prévu sur plusieurs décennies.
La hausse du plafond ne garantit pas une meilleure protection contre l’inflation
Pour l’épargnant, une autre question compte davantage : combien rapportera réellement l’argent placé ? La Banque de France confirme que le taux du Livret A est fixé à 1,7 % depuis le 1er août 2026. Matignon a annoncé le 3 novembre qu’il serait relevé en février 2027, mais le niveau exact reste inconnu. Un taux de 2,8 % ne peut donc pas être présenté comme une décision acquise. Le calcul dépendra notamment de l’évolution de l’inflation hors tabac et des taux monétaires au cours des mois précédant la prochaine révision.
Les chiffres publiés ce 13 novembre par l’Insee renforcent cette interrogation. L’inflation définitive atteint 3,4 % sur un an en octobre 2026 et l’indice harmonisé européen 3,7 %. L’inflation sous-jacente reste nettement plus modérée, à 1,7 %. Si la rémunération du Livret A demeurait inférieure à la hausse générale des prix, le rendement réel resterait négatif à inflation constante. Le contexte budgétaire ajoute une dimension politique au débat : l’Insee évaluait le 29 septembre la dette publique à 3 595,5 milliards d’euros, soit 119,0 % du PIB, tandis que le besoin de financement des administrations publiques atteignait 5,1 % du PIB au deuxième trimestre.
Le choix gouvernemental ne fait d’ailleurs pas l’unanimité. Début novembre, un collectif réunissant des syndicats, des associations et des parlementaires a demandé le retrait du dispositif nucléaire, craignant une concurrence avec le financement du logement social. Le gouvernement assure de son côté que celui-ci restera prioritaire. Deux lectures s’opposent donc : utiliser davantage l’épargne réglementée pour financer des investissements nationaux de long terme, ou préserver plus strictement sa vocation historique.
L’or physique répond à une logique patrimoniale beaucoup plus indépendante
L’or physique suit une mécanique radicalement différente. Selon les relevés de BDOR du 13 novembre 2026 à 9 h 08, l’once s’établissait à 3 523 euros et le gramme à 113,27 euros. Au-delà de la variation d’une séance, son intérêt patrimonial tient surtout à son indépendance : un lingot ou une pièce détenu directement n’est soumis ni à un plafond de versement fixé par décret, ni à un taux décidé par le gouvernement, ni à l’affectation des fonds vers une politique publique choisie par l’État.
Cette caractéristique prend tout son sens pour les épargnants qui souhaitent sécuriser une partie de leur patrimoine hors du système bancaire. Des lingots d’or ou d’argent et des pièces d’or permettent une détention tangible, sans dépendre du bilan d’une banque ou du fonctionnement permanent d’une plateforme numérique. Lorsqu’il est conservé directement dans des conditions adaptées, l’or physique n’est pas exposé à un piratage informatique d’un intermédiaire comme peuvent l’être des cryptoactifs laissés sur une plateforme. Les incidents récents touchant des acteurs majeurs de l’écosystème crypto rappellent la réalité de ce risque de contrepartie.
Cette autonomie ne signifie pas qu’il faille remplacer toute son épargne liquide par de l’or. Le Livret A conserve des qualités évidentes pour les dépenses disponibles immédiatement. L’intérêt des lingots et pièces d’or se trouve ailleurs : diversifier les formes de propriété, limiter la dépendance aux décisions monétaires et fiscales des États et conserver une fraction de son patrimoine sous une forme physique dont le détenteur garde directement la maîtrise. À mesure que l’épargne réglementée devient un levier toujours plus large de financement public, cette distinction patrimoniale gagne en visibilité.
Votre Livret A doit-il servir à financer les nouveaux réacteurs nucléaires ?
Et vous, êtes-vous satisfait de cette utilisation de l’épargne des Français ?
Le Livret A doit-il servir à financer les grands projets énergétiques du pays, ou l’État va-t-il trop loin dans l’utilisation de l’épargne réglementée ?
Votez directement ci-dessous et donnez votre avis dans l’espace commentaires.
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :