
Le livret A tombe à 1,7 % : le conserver ou changer de stratégie ?
Le taux du Livret A chute à 1,7 %. Faut-il le garder ? Nos conseils pour sécuriser votre épargne ou chercher mieux ailleurs.
Par Enzo BECHER
Temps de lecture : 3 minutes
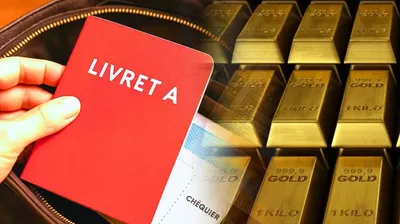

En bref : Le Livret A est passé de 2,4 % à 1,7 % au 1er août 2025. - La rémunération réelle devient marginale face aux alternatives comme l’or ou les SCPI. - Il reste utile comme matelas de sécurité, mais plus comme outil de rendement. - D'autres options à faible risque offrent des performances bien supérieures.
Un taux qui chute, une attractivité qui s'effrite
Depuis le 1er août, les 56 millions de détenteurs d’un Livret A subissent une nouvelle baisse de rendement : son taux tombe à 1,7 %, contre 2,4 % auparavant. À ce niveau, un épargnant ayant atteint le plafond réglementaire de 22 950 euros perd environ 13,40 € d’intérêts sur un mois, par rapport à l’ancien taux. Une érosion qui remet en cause son attractivité, d’autant que son cousin, le LDDS (Livret de développement durable et solidaire), affiche un taux strictement identique.
A lire aussi : La hausse de l’or de +27 % en un an interroge : votre Livret A peut-il encore vous protéger du choc économique à venir ?
Le Livret A, un outil toujours pertinent pour la sécurité
Malgré cette chute, le Livret A conserve un rôle incontournable dans une stratégie d’épargne à court terme. Grâce à sa liquidité immédiate et l’absence de risque sur le capital, il constitue une réserve précieuse pour faire face aux imprévus (frais de santé, réparations, etc.). Il est recommandé d’y conserver l’équivalent de trois à six mois de dépenses courantes. De plus, son rendement reste supérieur à l’inflation 2025, estimée autour de 0,9 %.
Astuce de placement : la règle de la quinzaine
Le calcul des intérêts du Livret A repose sur une base bimensuelle. Pour optimiser les gains, il est donc stratégique d’effectuer les dépôts juste avant les dates de prise en compte (1er et 16 du mois), et les retraits juste après (2 ou 17). Une mécanique simple, mais qui peut faire la différence sur l’année.
Le LEP, un choix plus avantageux… sous conditions
Pour ceux qui souhaitent combiner sécurité et performance, le Livret d’épargne populaire (LEP) s’impose comme la meilleure alternative réglementée. Avec un taux de 2,7 % depuis le 1er août soit 1 point au-dessus du Livret A il surclasse toutes les autres options garanties par l’État. En remplissant un LEP à hauteur de 10 000 €, un épargnant obtient 112,50 € d’intérêts d’ici la fin de l’année. En revanche, seuls les foyers modestes y ont accès : moins de 22 823 € pour une personne seule, ou 35 012 € pour un couple.
Les alternatives sérieuses pour faire mieux que 1,7 %
Fonds en euros : un compromis sécurité/rendement
Les contrats d’assurance vie en euros proposent un rendement moyen de 2,6 % net en 2024, avec un capital garanti. Les meilleures compagnies affichent même des performances allant jusqu’à 4 %. Ces rendements doivent toutefois être diminués des prélèvements sociaux (17,2 %), et d’une éventuelle fiscalité.
SCPI : un pari sur l'immobilier locatif
Pour ceux acceptant un horizon plus long et un niveau de risque modéré, les SCPI peuvent offrir un rendement bien supérieur. En 2024, elles ont affiché un taux moyen de 4,72 %, certains fonds dépassant même les 9 %. Ces véhicules d’investissement reposent sur l’achat de biens immobiliers professionnels ou résidentiels, générant des loyers redistribués aux investisseurs. Attention : la liquidité est faible et la fiscalité, élevée si l’on reste sur des SCPI exclusivement françaises.
Fonds obligataires à échéance : visibilité mais blocage
Autre option : les fonds obligataires à échéance, avec des rendements entre 4 % et 5 %. Ces produits conviennent aux investisseurs capables de bloquer leur argent plusieurs années, en échange d’un taux connu d’avance. Mais le traitement fiscal, avec une flat tax à 30 %, vient amoindrir leur intérêt net.
L'or et l'argent : la valeur refuge qui surclasse
Face à la perte de rendement du Livret A, les placements tangibles retrouvent un attrait fort. L’or, en progression de +27,48 % sur un an, et l’argent, en hausse de +20,40 % sur la même période (et +55 % sur 5 ans), surclassent très largement tous les produits garantis. En plus de leur potentiel de revalorisation, ces actifs constituent des leviers de protection patrimoniale contre les aléas économiques ou fiscaux. Un double avantage, à la fois défensif et stratégique.
 L’or, en progression de +27,48 % sur un anL’or, en progression de +27,48 % sur un anL’or, en progression de +27,48 % sur un an
Le Livret A reste une base, mais il n'est plus un levier. Pour faire croître un patrimoine, mieux vaut se tourner vers des alternatives plus dynamiques… ou vers l’or, dont le réveil continue à défier tous les scénarios.
Sources : BDOR
Prenez en main votre patrimoine : que faire maintenant ?
Partager l'article :